BIEN DÉCRIRE VOTRE LOGEMENT

Assurance habitation : quelles pièces faut-il compter ?

Pour calculer le nombre de pièces à déclarer à l’assurance habitation, listez chaque espace et sa surface, puis appliquez la définition de l’assureur. Un T3 ou un grand séjour ne suffit pas à donner le bon décompte : cuisine, véranda, mezzanine et pièces de grande surface demandent une vérification.

Voir les pièces à déclarer ↓
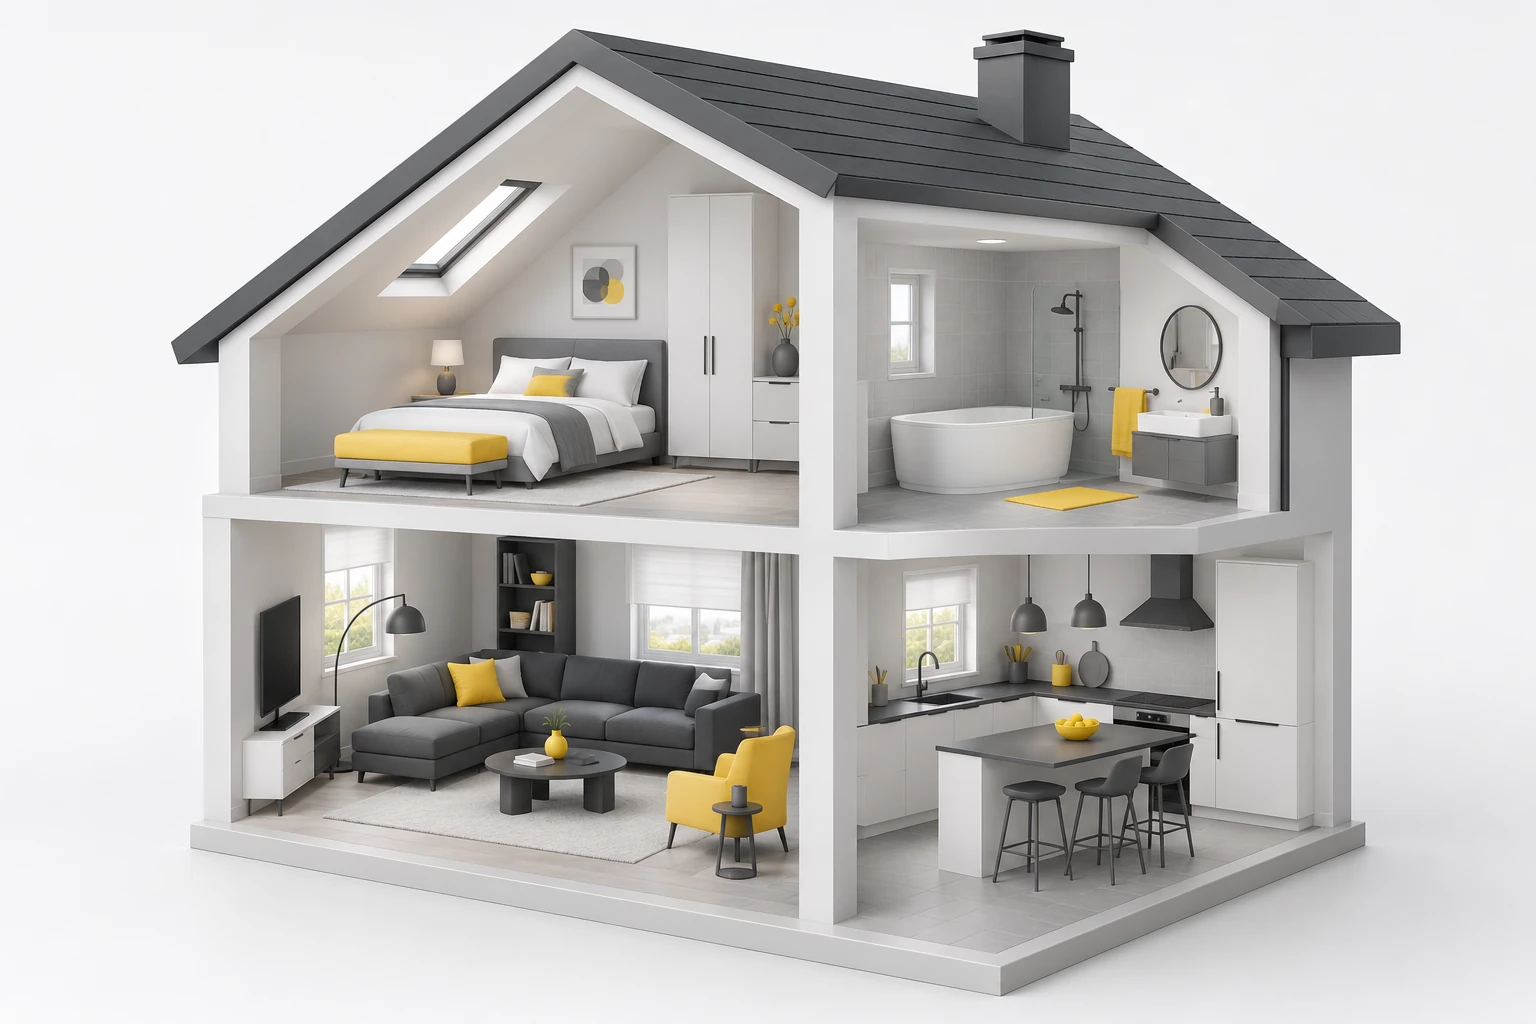
Maison en coupe en 3D montrant salon, chambres, cuisine et salle de bain pour déclarer les pièces du logement
Décrire chaque espace pour obtenir un devis adapté.
Pièces principalesSurfaces et cas particuliersExemple de calcul
Dans cette page

AVANT LE DEVIS

Comment calculer le nombre de pièces pour l’assurance habitation ?

Commencez par relever les espaces du logement, leur usage et leur surface. Consultez ensuite la définition de « pièce principale » dans les conditions du contrat ou dans l’aide du formulaire. Pour une étude de votre situation, renseignez votre logement, votre statut et les biens à protéger dans notre questionnaire assurance habitation.

Ne divisez pas la surface totale par un nombre de mètres carrés. Le décompte se fait espace par espace, selon les règles de l’assureur. Une appellation immobilière comme « T3 » ne suffit pas toujours à répondre à son questionnaire.

Conservez un plan ou un relevé des surfaces pour expliquer les particularités de votre logement. Si une consigne est ambiguë, faites confirmer le décompte par écrit avant de valider.

Quelles pièces déclarer : le tableau pratique

Ces repères servent à compléter votre déclaration. La définition du contrat reste déterminante.

EspaceRepère de décomptePoint à vérifier
Salon, salle à manger, chambre, bureauHabituellement des pièces principales.Seuil de surface et usage de la pièce.
Grand séjourUne ou plusieurs pièces selon le contrat.Règle de majoration éventuelle.
Cuisine ferméeGénéralement exclue du nombre de pièces principales.Exceptions, notamment pour une grande cuisine.
Cuisine ouverteÀ examiner avec le séjour.Surface retenue pour cet espace commun.
Salle de bains, WC, entrée, couloirGénéralement exclus du décompte principal.Ne pas les retirer pour autant d’une surface totale demandée.
Mezzanine, vérandaTraitement variable.Aménagement, fermeture, usage et définition contractuelle.
Garage, cave, comblesDistinguer stockage et pièce aménagée.Déclaration des annexes et changement d’usage.

Une pièce non comptée n’est pas forcément exclue des garanties

Le nombre de pièces principales sert à décrire le risque. Pour savoir si le garage, la véranda ou leur contenu sont assurés, consultez aussi les biens couverts, les dépendances déclarées, les plafonds et les exclusions.

UN CAS CONCRET

Un séjour de 45 m² compte-t-il pour une ou deux pièces ?

Cela dépend du contrat : un grand séjour peut compter pour une seule pièce principale ou être décompté en plusieurs pièces selon sa surface et les seuils retenus. L’exemple ci-dessous illustre deux règles possibles ; seule la définition de votre contrat détermine le nombre à déclarer.

Exemple illustratif, avec une règle précisée

Imaginons un logement comprenant un séjour de 45 m², trois chambres de 14 m² et un bureau de 15 m². La cuisine fermée, la salle de bains, les WC, la buanderie et le grenier non aménagé sont exclus du décompte dans cet exemple.

Si le contrat compte le séjour pour deux pièces et chacun des autres espaces de vie pour une pièce, le total est 2 + 3 + 1 = 6 pièces principales.

Travaux ou erreur de déclaration : que faire ?

Après un aménagement

Une chambre créée dans le garage, des combles aménagés ou une extension peuvent modifier les informations déclarées. Présentez le projet à votre assureur pour faire préciser les changements à apporter au contrat et les garanties nécessaires.

Décrivez la nouvelle utilisation des espaces, les surfaces et la date prévue des travaux. Vérifiez ensuite que les caractéristiques figurant sur le document actualisé correspondent au logement.

Si le nombre déclaré est inexact

Contactez l’assureur pour rectifier l’information. Une erreur de bonne foi ne rend pas automatiquement le contrat nul. Lorsqu’elle est découverte après un sinistre, l’article L113-9 prévoit une réduction proportionnelle de l’indemnité, selon le rapport entre la prime payée et celle qui aurait dû être payée.

Source : Code des assurances, article L113-9. Les conséquences dépendent de la situation ; une déclaration intentionnellement inexacte relève d’un autre régime.

La fiche à remplir pour éviter les erreurs de décompte

Sur un plan ou une feuille, créez une ligne par espace : usage, surface, fermeture et aménagement. Précisez par exemple « séjour avec cuisine ouverte, 42 m² au total » plutôt que de choisir sans explication entre une et deux pièces. Ajoutez les annexes sur des lignes séparées, même lorsqu’elles ne comptent pas comme pièces principales.

Demandez ensuite au professionnel de confirmer deux réponses distinctes : le nombre de pièces retenu pour le tarif et la liste des locaux réellement assurés. Un garage absent du décompte peut devoir être déclaré pour bénéficier des garanties. La multirisque habitation précise les autres points à vérifier.

Gardez cette fiche pour le dossier de devis et mettez-la à jour après des travaux. La simulation des besoins vous aide à repérer les caractéristiques à compléter, mais ne tranche pas une définition propre à un assureur.

Exemple : deux chambres et un séjour avec cuisine ouverte

Listez séparément les deux chambres, le séjour avec sa surface, la cuisine ouverte, la salle d’eau et les éventuels espaces annexes. Demandez ensuite à l’assureur comment sa définition traite la cuisine ouverte et la surface du séjour. Ne transformez pas automatiquement l’appellation « T3 » en trois pièces à assurer.

Conservez la réponse avec votre déclaration et utilisez ce même descriptif pour demander votre devis. Une fois le logement décrit, poursuivez avec les guides sur les garanties et les biens à assurer.

Demander un devis habitation

Vos questions sur les pièces à compter

Dois-je reprendre le nombre de pièces de mon ancien contrat ?

Pas sans vérifier. Transmettez la description réelle du logement au nouvel assureur : ses seuils et sa définition des pièces principales peuvent conduire à un décompte différent.

Faut-il compter une chambre inutilisée ?

Le fait de ne pas y dormir actuellement ne suffit pas à l’exclure. Décrivez son usage et ses caractéristiques selon la définition du contrat.

Une pièce de moins de 9 m² compte-t-elle ?

Ne l’écartez pas automatiquement : tous les assureurs ne prévoient pas ce seuil minimal. Vérifiez la règle de votre formule, notamment pour un petit bureau.

Comment déclarer un salon avec cuisine ouverte ?

Indiquez qu’il s’agit d’un espace ouvert et notez ses dimensions. Consultez les consignes de l’assureur pour savoir quelle surface retenir et comment appliquer son éventuel seuil de grande pièce.

Le nombre de pièces détermine-t-il seul le prix ?

Non. Pour comparer les devis, examinez aussi les garanties, les franchises, les capitaux mobiliers et les caractéristiques demandées sur le logement. Un même nombre de pièces ne signifie pas une couverture identique.

Votre logement est bien décrit ? Comparez les garanties.

Gardez votre relevé des pièces à portée de main pour remplir votre demande.

Demander mon devis

VOTRE PROCHAINE ÉTAPE

Où en êtes-vous dans votre choix ?

Mise à jour le 4 octobre 2026. Les règles de décompte doivent être vérifiées dans la version de votre contrat.

AVIS GOOGLE5,0/5

50 avis publiés

La confiance de nos clients

Écoute, réactivité et accompagnement personnalisé : consultez les retours laissés sur la fiche Google de Comparer Mes Assurances.

Consulter les avis sur Google

Note publique constatée le 1er octobre 2026. Elle peut évoluer.